Her besvarer vi typiske spørsmål med kilder og dokumentasjon. Spørsmålene er sortert i grupper – klikk på et spørsmål for å vise svaret.
Listen av spørsmål og svar er foreløpig kort, men vil bli utvidet i løpet av høsten 2026.
Her besvarer vi typiske spørsmål med kilder og dokumentasjon. Spørsmålene er sortert i grupper – klikk på et spørsmål for å vise svaret.
Listen av spørsmål og svar er foreløpig kort, men vil bli utvidet i løpet av høsten 2026.
“Hordfast” er navnet på E39-prosjektet som skal erstatte fergesambandet mellom Stord og Bergensregionen. Den planlagte flytebroen over Bjørnafjorden er bare én av flere store konstruksjoner i prosjektet (i tillegg kommer blant annet tunneler og andre bruer) – flytebroen er altså ikke det samme som Hordfast, men den mest kjente og mest omtalte delen av det.
Det har også vært flere ulike trasé-alternativer som gikk under navnet Hordfast. Den opprinnelige konseptvalgutredningen i 2011 så på en langt lengre strekning, E39 Aksdal–Bergen (Aksdal ligger like utenfor Haugesund), og utredet blant annet en “indre trasé” via land, som Statens vegvesen opprinnelig mente kom best ut, i tillegg til traseen om Bjørnafjorden. Etter hvert ble prosjektet avgrenset til en kortere strekning, og går i dag under navnet «E39 Stord–Os, Ådland–Svegatjørn» – fra Ådland på Stord til Svegatjørn i Os – med kryssing av Bjørnafjorden (alternativ F, inkludert flytebro) som det vedtatte alternativet.
Se Innsikt for vår kritiske gjennomgang av prosjektet.
Ingen vet eksakt hva bompengene til slutt blir – det avhenger av endelig byggekostnad, hvor stor andel av kostnaden bompengene skal dekke, og innkrevingsperiodens lengde. Også byggetiden spiller inn: rentene på lånet løper gjerne fra byggestart, så en lang byggeperiode uten bompengeinntekter gir høyere opparbeidet bompengegjeld (og dermed høyere takster eller lengre nedbetalingstid) enn om prosjektet hadde vært raskere ferdig. Med Hordfast sin kombinasjon av krevende konstruksjoner (flytebro, lange tunneler) og historikk for kostnads- og tidssprekk i sammenlignbare prosjekter (se Rogfast), er dette en reell risiko som kan trekke bompengene opp utover det som er lagt til grunn i rapportene under. Men Vista Analyse sin rapport «Samfunnsnytten av Hordfast» gir et godt grunnlag for å anslå realistiske nivåer, og viser samtidig at bompengene neppe kan finansiere mer enn en liten del av prosjektet.
Vista vurderer det realistiske bompengepotensialet til under 10 milliarder kroner – altså mindre enn 20 prosent av byggekostnaden. Dersom bompengeinnkrevingen i tillegg skal bidra positivt til den samfunnsøkonomiske lønnsomheten (og ikke bare finansiere mer av prosjektet på bekostning av nytten), anslår rapporten et bidrag på bare 4–6 milliarder kroner. Et nivå på 6–10 milliarder kroner kan oppnås dersom takstene holdes under grensen der bompengene samlet sett begynner å redusere samfunnsnytten.
Skal man derimot presse ut et bompengebidrag på rundt 15 milliarder kroner, krever det ifølge Vista blant annet en gjennomsnittstakst på ca. 450 kroner for lette kjøretøy og rundt 1 240 kroner for tunge kjøretøy, 20 års innkreving og optimistiske trafikkprognoser. På et slikt nivå er bompengene så høye at gjennomsnittstrafikanten i praksis mister hele nytten av Hordfast i bompengeperioden.
Dette er ikke noe nytt. Allerede i 2015 regnet Statens vegvesen selv ut sammenlignbare takstnivåer i et internt notat, «Bompengebidraget til E39 Hordfast». Med et (den gang) byggekostnadsanslag på 25 milliarder kroner – langt under dagens over 60 milliarder – fant SVV at en gjennomsnittstakst på kr 407 for lettbil og kr 1 222 for tunge kjøretøy var nødvendig for å finansiere et bompengelån på 10,9 milliarder kroner over 20 år. Notatets egen konklusjon var at bompengene bare kunne finansiere mellom 1,7 og 10,9 milliarder av byggekostnaden – samme størrelsesorden som Vista Analyse finner ti år senere, til tross for et langt lavere (og nå kraftig utdatert) kostnadsgrunnlag.
Disse tallene er også usikre i den andre retningen: notatet fra 2015 regnet med en lånerente på 6,5 %, men nevnte at en varslet rentekompensasjonsordning kunne senke den effektive renten til rundt 3 %, noe som ville økt bompengepotensialet betydelig (opp mot 17,1 milliarder for samme takstnivå). Denne ordningen ble faktisk innført fra 2017, men dagens rentenivå er langt høyere enn i lavrenteperioden 2015–2021 – Norges Banks styringsrente har gått fra under 1 % til over 4 % – så hvor mye ordningen i praksis vil dempe bompengene for et prosjekt som Hordfast, som uansett ligger langt frem i tid, er høyst usikkert.
Et annet usikkerhetsmoment er at bompengene i seg selv demper trafikken – og hvor mye er ikke alltid opplagt. Vista Analyse peker selv på at dess høyere bompengene blir, dess færre vil velge å kjøre Hordfast. Stikkordet er priselastisitet, og norske studier av bompengeprosjekter (Odeck og Bråthen, 2008) viser at denne varierer sterkt fra prosjekt til prosjekt – fra -0,02 til hele -2,26, med et gjennomsnitt på rundt -0,5 (altså at 10 % høyere bompenger typisk demper trafikken med 5 %, men med stor spredning). I tillegg er elastisiteten normalt ikke konstant, men øker typisk med takstnivået: ved lave takster er etterspørselen relativt uelastisk (liten demping), mens den blir mer prisfølsom jo høyere takstene settes. Det gjør scenarier med svært høye bompenger – som forsøket på å hente ut 15 milliarder kroner nevnt over – ekstra sårbare for at trafikken, og dermed både bompengeinntektene og trafikantnytten, blir lavere enn lagt til grunn.
Til sammenligning har Statens vegvesen selv operert med langt høyere trafikkgrunnlag (ÅDT på 10 400 i 2032, mot Vista sine mer nøkterne 6 700), noe som isolert sett gjør det enklere å forsvare høyere bompenger i deres egne beregninger – men som også gjør deres anslag for bompengeinntekter mer usikre. Se også vår gjennomgang av Hordfast og samfunnsnytte for mer om hvordan bompenger påvirker den prissatte nytten i prosjektet.
Vil du selv teste ut hvordan ulike forutsetninger slår ut, kan du bruke vår bompengekalkulator. Der kan du sette inn egne verdier for byggekostnad, trafikkgrunnlag, rente, byggetid og nedbetalingstid og se hvilken takst det gir. Merk at kalkulatoren – i likhet med de fleste offisielle bompengeberegninger – ikke har innebygget priselastisitet, altså at den ikke selv reduserer trafikkgrunnlaget når du skrur opp taksten. Testene dine bør derfor tolkes som et utgangspunkt, ikke et sluttsvar.
“Ferjefri E39” (også skrevet “fergefri E39”) er Statens vegvesens samlebetegnelse på planene om å bygge bruer og undersjøiske tunneler som erstatter ferjesambandene langs E39 mellom Kristiansand og Trondheim, slik at man kan kjøre hele strekningen langs kysten uten ferje. (Merk at E6 og E18 gir i dag ferjefri vei fra Trondheim til Kristiansand).
Prosjektet er delt opp i flere delprosjekter, blant annet Rogfast (kryssing av Boknafjorden) og Hordfast (kryssing av Bjørnafjorden), som er hovedtemaet på denne nettsiden – se Innsikt for vår gjennomgang av Hordfast spesielt.
Ferjefri E39 regnes som et av de dyreste og mest omdiskuterte samferdselstiltakene i norsk historie, se f.eks. Dagbladets leder “Stans pengesløsingen”.
Nei, tvert imot – Norge bruker vesentlig mer på samferdsel enn sammenlignbare land, ikke mindre. Dette er godt dokumentert både av OECD og av regjeringens eget ekspertutvalg.
Ifølge Rådgivende utvalg for finanspolitiske analyser («Torvik-utvalget»), i sin uttalelse fra februar 2026, lå norske investeringer i transportinfrastruktur i årene 2014–2022 på rundt 1¾ % av BNP for Fastlands-Norge – en fordobling siden årtusenskiftet. Figuren under (hentet fra rapporten) viser at Norge har ligget klart over Finland, Danmark, Storbritannia, Sverige og Tyskland gjennom hele perioden, og at forskjellen har økt kraftig siden rundt 2010:
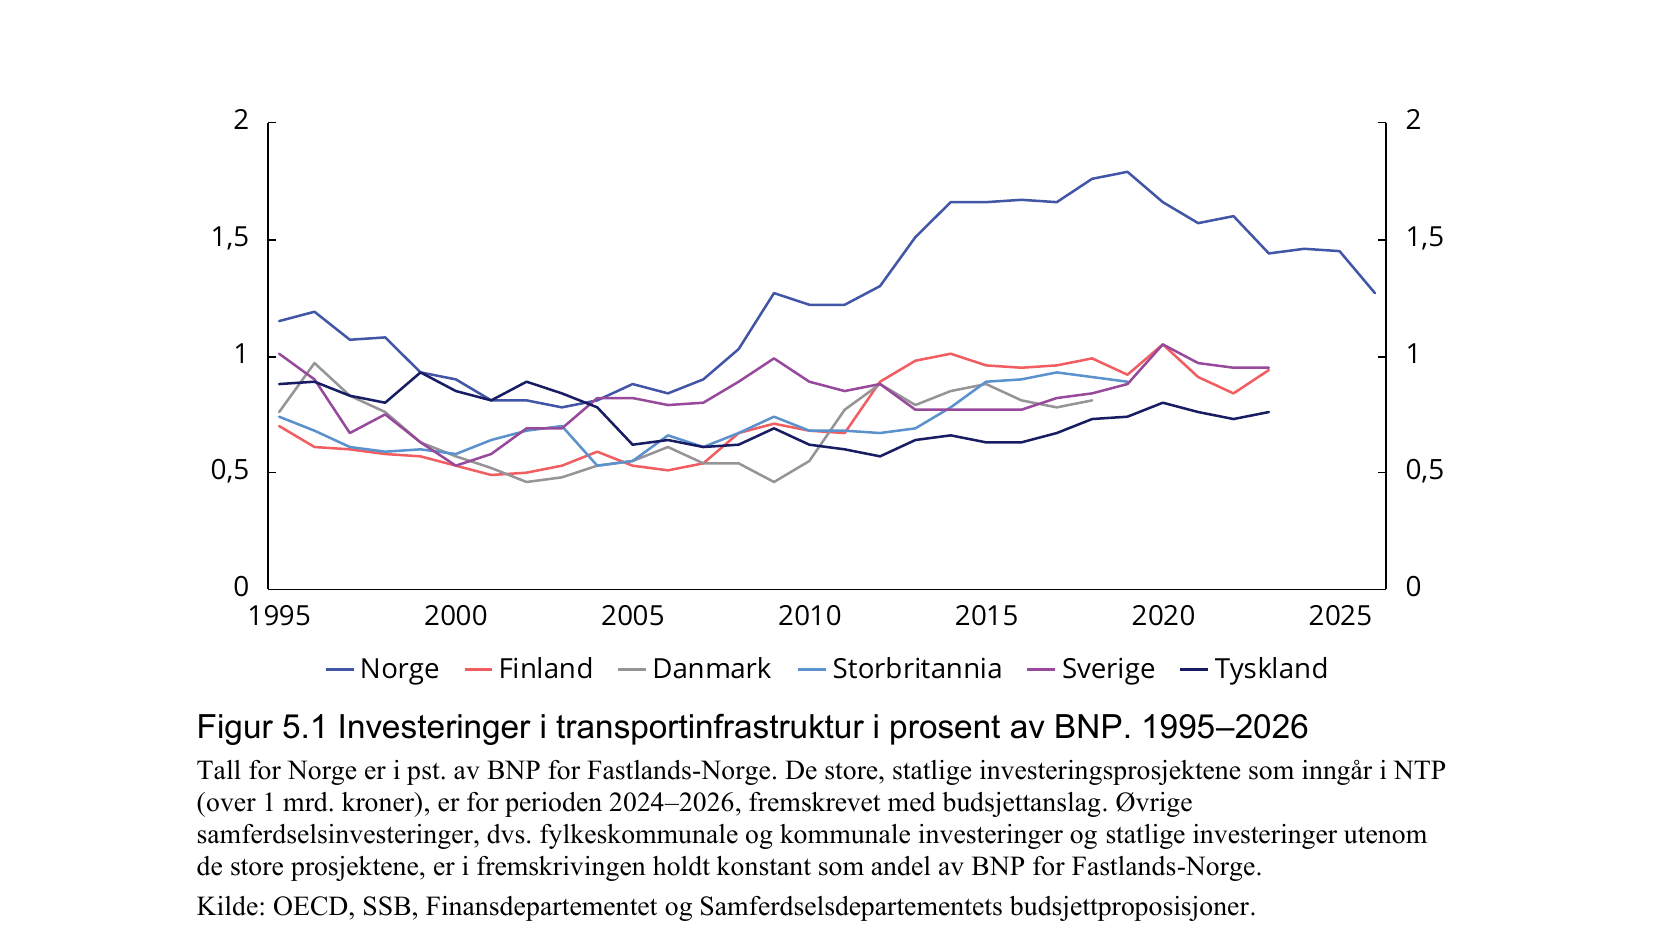
Dette stemmer med OECDs egne tall (ITF/OECD), som plasserer Norge blant OECD-landene med høyest andel av BNP brukt på vei- og jernbaneinfrastruktur – godt over OECD-gjennomsnittet på rundt 1 %.
Men høy pengebruk betyr ikke at pengene brukes godt. Til tross for det høye investeringsnivået har den samfunnsøkonomiske lønnsomheten i norske samferdselsprosjekter falt jevnt og er nå sterkt negativ: netto nytte per investeringskrone i Nasjonal transportplan har gått fra +0,28 i NTP 2002–2011 til –0,37 i NTP 2025–2036, og bare en femtedel av prosjektporteføljen i siste NTP er beregnet å ha positiv netto nytte.
Torvik-utvalget viser til at både Produktivitetskommisjonen (NOU 2015:1) og OECD i et eget spesialkapittel om norske samferdselsinvesteringer fra 2018 har pekt på strukturelle årsaker til dette: uavklarte målkonflikter, dårlig samsvar mellom hvem som bestemmer prosjekter og hvem som betaler, fragmenterte beslutningsprosesser der NTP-prosjekter er svært vanskelige å stoppe selv ved store kostnadssprekker, og Norges geografi og spredte bosetting. Til sammenligning fant en studie (Welde et al. 2013) at samfunnsøkonomisk lønnsomhet var avgjørende for hvilke prosjekter som ble prioritert i den svenske transportplanen – mens lønnsomhet ikke hadde noen signifikant påvirkning på hvilke prosjekter som ble prioritert i den norske NTP-en for samme periode.
Så svaret er altså dobbelt: Norge bruker mer penger på samferdsel enn naboland som Sverige, Danmark og Finland – men får mindre igjen for hver krone, fordi prosjektutvelgelsen i mindre grad enn hos naboene styres av samfunnsøkonomisk lønnsomhet.
Tilhengere av Hordfast (blant andre lobbyselskapet Stavanger2Bergen) vil her innvende at Hordfast tvert imot er «best i klassen», siden den prissatte nettonytten i offisielle beregninger har ligget nær null – altså ikke like ille som porteføljesnittet på –0,37. Det er riktig at Hordfast ikke er blant de mest ekstreme eksemplene på rent prissatt underskudd. Men påstanden er misvisende av flere grunner:
Mønsteret fra Torvik-utvalget og OECD er altså fortsatt treffende for Hordfast: «best i klassen»-påstanden hviler på et prissatt nettotall som i realiteten er langt mer usikkert og sårbart enn det ser ut som – og selv om man skulle godta tallet som det står, gjenstår naturtapet, som SVV selv erkjenner gjør totalvurderingen negativ.
Både vei- og baneprosjekter har merverdiavgift på momspliktige leveranser. Satsen på slike leveranser er normalt 25 prosent, men det betyr ikke at momsen utgjør 25 prosent av hele prosjektkostnaden. Prosjektet kan også inneholde internarbeid, grunnerverv og andre kostnader som ikke er momsbelagt. Derfor kan momsen typisk utgjøre omtrent 22 prosent av kostnaden uten moms, men det må beregnes ut fra sammensetningen i hvert prosjekt.
Forskjellen mellom vei og bane handler først og fremst om hvordan momsen håndteres: Veiprosjekter oppgis vanligvis med moms, mens Bane NOR kan trekke fra momsen og derfor oppgir prosjektene uten moms. Det betyr ikke at jernbane er momsfritt, eller at bompengefinansierte veier automatisk får 25 prosent ekstra byggemoms. Når vei- og baneprosjekter sammenlignes, må de derfor ha samme kostnadsgrunnlag. Som et grovt overslag kan man legge til rundt 22 prosent på et banetall som er oppgitt uten moms, tilsvarende at et veitall med moms er om lag 18 prosent «dyrere» enn det samme prosjektet ville vært oppgitt uten moms. Den nøyaktige justeringen avhenger av hvor stor del av prosjektet som faktisk er momspliktig.
Momsen er heller ikke en reell kostnad for staten som helhet, da momsen entreprenøren fakturerer, går tilbake til staten som skatteinntekt. Et momsfritak eller en kompensasjonsordning gjør prosjektbudsjettet mindre, men flytter i praksis bare kroner mellom to lommer på statsbudsjettet.
I dag er byggetjenester for både vei og bane momspliktige – det gamle avgiftsfritaket for offentlige vei- og baneanlegg ble opphevet for begge samtidig, med virkning fra 1. januar 2013 (se Skatteetatens kunngjøring). Så det er ikke slik at jernbane er «momsfritatt» og vei ikke er det.
Det som varierer, er hvordan mottakeren av en faktura håndterer momsen:
Det siste må ikke blandes sammen med billettsalget. Persontransport med tog er momspliktig med redusert sats, jf. merverdiavgiftsloven § 5-3, men transportselskapet som selger billetten og virksomheten som eier infrastrukturen, kan være forskjellige avgiftssubjekter. Infrastruktureierens fradragsrett følger av den frivillige registreringen og vederlaget for å stille baneanlegget til disposisjon, ikke direkte av at passasjeren betaler moms på togbilletten.
Bompenger er avgiftsunntatt. Skatteetatens merverdiavgiftshåndbok omtaler retten til å bruke veier, broer og tunneler mot bompenger som en rettighet til fast eiendom etter merverdiavgiftsloven § 3-11. Et bompengeselskap har derfor som utgangspunkt ikke fradragsrett for inngående merverdiavgift på anskaffelser som bare brukes i den avgiftsunntatte bompengevirksomheten.
Dette betyr likevel ikke at all merverdiavgift på den delen av et veianlegg som finansieres med bompenger, automatisk blir en ekstrakostnad for bompengeselskapet eller bilistene. Den siterte håndbok 244 handler i kapittel 6.4.1 om merverdiavgift på bompengeselskapets egne innkjøpte tjenester, blant annet innleide vektere og andre tjenesteytere. Håndboken sier at slik ikke-fradragsberettiget avgift kan redusere overføringen til veianlegget og dermed gi lengre innkrevingstid eller høyere takster. Den sier ikke at bompengeselskapet kjøper selve veianlegget eller bærer all merverdiavgift på byggekostnadene.
I et statlig veiprosjekt er det Statens vegvesen eller Nye Veier som er byggherre og inngår kontrakt med entreprenøren – ikke bompengeselskapet. Da avgiftsfritaket for vei ble opphevet i 2013, fastslo Finansdepartementet og Stortingets finanskomité uttrykkelig at de økte bevilgningene over statsbudsjettet skulle gi full kompensasjon for både de offentlige og de bompengefinansierte deler av veiprosjekter (jf. Innst. 4 L (2012–2013) kap. 14.1). Opphevelsen av veifritaket ble altså ikke veltet over på bompengeselskapene eller bilistene som en ekstra byggemoms.
Det presise svaret er derfor at både vei og bane bygges med merverdiavgift på entreprenørens faktura. Om avgiften blir en endelig kostnad, avhenger av hvem som anskaffer varen eller tjenesten, hva den brukes til, og om mottakeren har fradrags- eller kompensasjonsrett. Finansieringsformen alene avgjør ikke dette. Bompengefinansiering har andre dokumenterte kostnader, blant annet renter og innkrevingskostnader, men kildene ovenfor gir ikke grunnlag for å legge 25 prosent byggemoms på den bompengefinansierte andelen. Se også svaret om byggetid og rentekostnader.
Dette er en reell og dokumentert forskjell i hvordan kostnadstallene presenteres – og den følger direkte av fradragsretten beskrevet over:
Konsekvensen er at en rå sammenligning av kostnadstall for et veiprosjekt og et baneprosjekt lett blir misvisende: banetallet kan fremstå som i størrelsesorden 15–20 % «billigere» enn det ville gjort om også den faktiske inngående momsen var tatt med, selv om det ikke sier noe om hvor effektivt pengene faktisk brukes. Hvor stor justeringen er, avhenger av hvor stor del av prosjektet som faktisk er momspliktig.
Det er samtidig verdt å presisere at dette bare gjelder budsjett-/styringstallene. I den offisielle NNK/NNB-beregningen (nytte-kostnadsanalysen bak Nasjonal transportplan) holdes moms helt utenfor for begge sektorer – i tråd med Finansdepartementets veileder i samfunnsøkonomiske analyser, som regner merverdiavgift som en «fordelingsvirkning» og ikke en reell samfunnsøkonomisk kostnad. Skjevheten i moms-håndtering gjelder altså kun hvordan de rå kostnadsanslagene/styringsrammene presenteres i budsjett- og NTP-sammenheng – ikke selve lønnsomhetsregnestykket (NNK) som ligger til grunn for prosjektene.
Nei, ikke for staten som helhet. Det argumenteres iblant for at et statlig infrastrukturprosjekt kan «spare» flere milliarder kroner ved å bli fritatt for moms, eller ved å få momsen kompensert. Sett fra prosjektets eget budsjett er det riktig at regningen blir mindre. Men momsen som entreprenøren fakturerer, betales inn til staten og blir en skatteinntekt på statsbudsjettets inntektsside. Netto for staten er utbetalingen og inntekten den samme kronen som flyttes mellom to lommer.
Det er nettopp derfor Finansdepartementets veileder i samfunnsøkonomiske analyser klassifiserer merverdiavgift som en fordelingsvirkning og ikke en reell samfunnsøkonomisk kostnad, og hvorfor moms holdes utenfor NNK-beregningen for både vei- og baneprosjekter.
Et fritak eller en kompensasjonsordning kan likevel være fornuftig av andre grunner – for eksempel for å likebehandle vei og bane, eller for å gjøre det enklere for et bompengefinansiert selskap å regne hjem prosjektet innenfor sitt eget budsjett. Men det er da en omfordeling mellom staten og prosjektet, ikke en samfunnsøkonomisk innsparing. Bruker man momsfritaket som argument for at et prosjekt blir «billigere» å realisere for staten, blandes disse to nivåene sammen.